Trabajar como freelancer ofrece libertad y flexibilidad, pero también presenta desafíos financieros únicos. A diferencia de un salario fijo mensual, tus ingresos pueden variar significativamente de un mes a otro, lo que dificulta la planificación tradicional. Algunos meses pueden ser extraordinariamente buenos, mientras que otros apenas cubren los gastos básicos. Esta volatilidad requiere un enfoque diferente para gestionar tu dinero. En esta guía, exploraremos estrategias prácticas y realistas para crear estabilidad financiera incluso cuando tus ingresos fluctúen. Aprenderás a presupuestar con ingresos variables, construir un colchón financiero robusto y planificar para impuestos y jubilación sin la estructura de un empleo tradicional.
Puntos clave
- Calcula tu ingreso mensual mínimo basándote en los últimos 6-12 meses para crear un presupuesto realista
- Mantén un fondo de emergencia de 6-9 meses de gastos esenciales, más amplio que los 3-6 meses estándar
- Separa automáticamente el 25-30% de cada pago para impuestos en una cuenta separada
- Utiliza el método de presupuesto inverso: págate primero para ahorros y luego ajusta gastos variables
Comprende tu ingreso real promedio
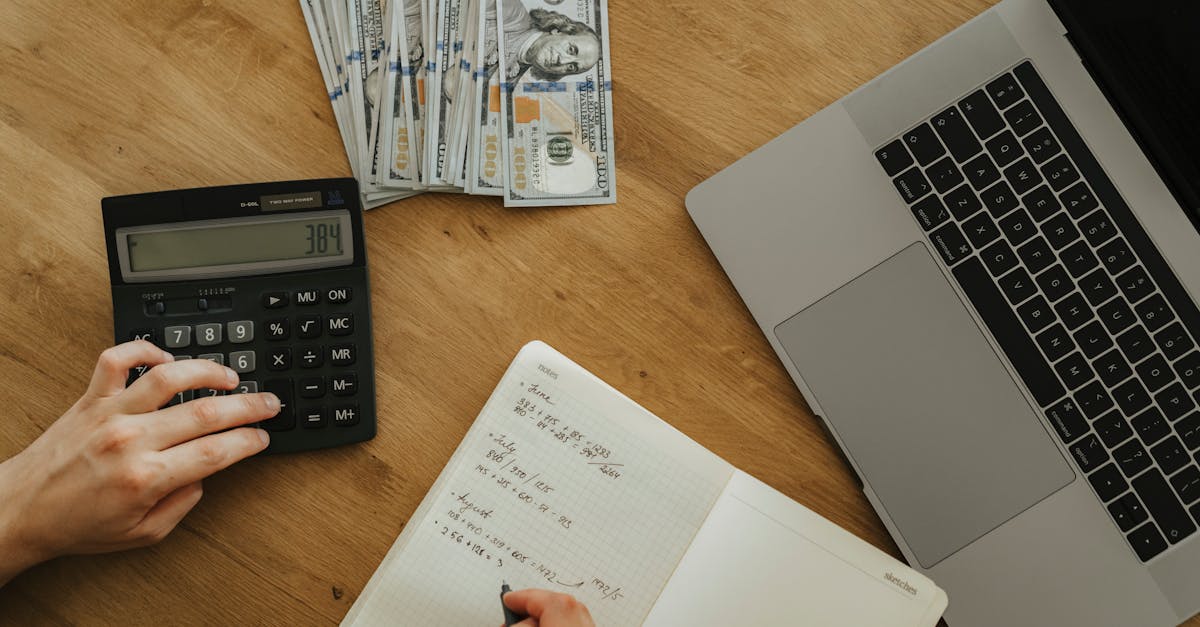
El primer paso crucial es conocer tus números reales. Revisa tus ingresos de los últimos 6 a 12 meses y calcula tres cifras clave: tu ingreso mensual promedio, tu mes más bajo y tu mes más alto. Esta información te dará una imagen realista de tu situación financiera. Muchos freelancers cometen el error de presupuestar basándose en sus mejores meses, lo que genera problemas cuando llegan los meses más lentos. En su lugar, considera usar tu ingreso mínimo o el promedio de tus tres meses más bajos como base para tu presupuesto. Este enfoque conservador puede parecer restrictivo, pero crea un colchón automático durante los meses buenos. Documenta también los patrones estacionales: ¿hay meses consistentemente mejores o peores? Comprender estos ciclos te permite anticipar y prepararte para las fluctuaciones naturales de tu negocio.
- <built-in method title of str object at 0x734b7ab1e330>:
- <built-in method title of str object at 0x734b7ab1e3b0>:
- <built-in method title of str object at 0x734b7ab1e430>:
- <built-in method title of str object at 0x734b7aca73d0>:
- <built-in method title of str object at 0x734b7acc1250>:
Crea un presupuesto de dos niveles
Con ingresos irregulares, necesitas un presupuesto flexible que se adapte a tu realidad. El método de dos niveles funciona excepcionalmente bien: un presupuesto base y uno expandido. Tu presupuesto base cubre únicamente gastos esenciales: vivienda, servicios básicos, alimentos, seguros, pago mínimo de deudas y transporte necesario. Este presupuesto debe ser cubierto completamente por tu ingreso mínimo mensual. El presupuesto expandido incluye gastos discrecionales como entretenimiento, comidas fuera, suscripciones premium y compras no esenciales. Solo activas este nivel cuando tus ingresos superan tu base más tus obligaciones de ahorro. Este sistema elimina la ansiedad de los meses lentos porque sabes que tus necesidades básicas están cubiertas. Durante los meses abundantes, puedes disfrutar conscientemente de gastos adicionales sin culpa, sabiendo que tus prioridades financieras ya están aseguradas. La clave es disciplina en los meses buenos para no normalizar gastos que no puedes sostener consistentemente.
- <built-in method title of str object at 0x734b7ab1e4b0>:
- <built-in method title of str object at 0x734b7ac371b0>:
- <built-in method title of str object at 0x734b7ac368b0>:
- <built-in method title of str object at 0x734b7ac36790>:
Gestiona impuestos como prioridad inmediata
Uno de los errores más costosos que cometen los freelancers nuevos es no reservar dinero para impuestos. Sin retenciones automáticas, eres responsable de calcular y pagar tus propios impuestos, incluyendo impuestos sobre el trabajo por cuenta propia. Una regla general segura es separar el 25-30% de cada pago que recibas inmediatamente en una cuenta de ahorros dedicada exclusivamente a impuestos. No toques este dinero bajo ninguna circunstancia hasta el momento de pagar al fisco. Si tienes un contador o asesor fiscal, pueden ayudarte a calcular tu tasa impositiva efectiva real basándose en tu situación específica. Considera hacer pagos trimestrales estimados para evitar penalizaciones y distribuir la carga financiera a lo largo del año en lugar de enfrentar una factura enorme en abril. Mantén registros meticulosos de todos los ingresos y gastos deducibles del negocio. Usa aplicaciones de seguimiento o carpetas digitales organizadas por mes y categoría para simplificar la declaración de impuestos.
- <built-in method title of str object at 0x734b7ab1e530>:
- <built-in method title of str object at 0x734b7ac373f0>:
- <built-in method title of str object at 0x734b7ac369d0>:
- <built-in method title of str object at 0x734b7ab1e5b0>:
- <built-in method title of str object at 0x734b7ab1e630>:
Construye un fondo de emergencia robusto
Para freelancers, un fondo de emergencia no es un lujo, es una necesidad absoluta. Mientras que los empleados tradicionales pueden sentirse seguros con 3-6 meses de gastos ahorrados, los trabajadores independientes necesitan 6-9 meses, o incluso 12 meses si trabajan en una industria particularmente volátil. Este fondo te protege no solo contra emergencias personales como reparaciones del auto o gastos médicos, sino también contra sequías profesionales: meses sin clientes, proyectos cancelados o cambios en tu industria. Construir este fondo requiere paciencia y consistencia. Comienza con una meta inicial más manejable de 1,000-2,000 euros, luego trabaja hacia un mes de gastos, después tres meses, y así sucesivamente. Celebra cada hito alcanzado. Mantén este dinero en una cuenta de ahorros de alto rendimiento separada de tus cuentas operativas diarias para reducir la tentación de usarlo. Este fondo te brinda la libertad de rechazar proyectos que no se alinean con tus valores o de tomarte tiempo entre contratos sin pánico financiero.
- <built-in method title of str object at 0x734b7ab1e6b0>:
- <built-in method title of str object at 0x734b7af21bf0>:
- <built-in method title of str object at 0x734b7af23b70>:
- <built-in method title of str object at 0x734b7aca7980>:
- <built-in method title of str object at 0x734b7ac35470>:
Planifica para jubilación y beneficios
Sin un plan de pensiones corporativo, planificar tu jubilación requiere iniciativa personal. Las opciones varían según tu país, pero generalmente incluyen cuentas de jubilación individuales con ventajas fiscales. En España, considera planes de pensiones individuales, PPA (Plan de Previsión Asegurado) o incluso invertir en fondos indexados de bajo coste a largo plazo. El desafío con ingresos irregulares es mantener contribuciones consistentes. En lugar de establecer una cantidad fija mensual, considera contribuir un porcentaje fijo de tus ingresos, por ejemplo el 10-15%. Esto se ajusta naturalmente a tus meses buenos y malos. Automatiza las transferencias cuando sea posible. También necesitas pensar en seguros que los empleados tradicionales reciben automáticamente: seguro de salud, incapacidad y vida. Investiga opciones para autónomos en tu región. Aunque estos costes pueden parecer altos inicialmente, son inversiones críticas en tu seguridad financiera a largo plazo. Recuerda que como freelancer, eres tanto empleado como empleador, responsable de ambas partes de tu red de seguridad financiera.
- <built-in method title of str object at 0x734b7ab1e730>:
- <built-in method title of str object at 0x734b7acc1390>:
- <built-in method title of str object at 0x734b7ac35e00>:
- <built-in method title of str object at 0x734b7ab1e7b0>:
- <built-in method title of str object at 0x734b7ab1e830>:
Conclusión
Gestionar las finanzas como freelancer requiere más disciplina y planificación que con un salario tradicional, pero también ofrece la oportunidad de crear un sistema financiero verdaderamente adaptado a tu vida. Los principios fundamentales son consistencia, flexibilidad y precaución: conoce tus números reales, presupuesta conservadoramente, separa dinero para impuestos inmediatamente y construye un colchón financiero sustancial. No te compares con empleados tradicionales ni con otros freelancers; tu situación es única. Algunos meses te sentirás próspero, otros serán ajustados, y eso es completamente normal. La clave es crear sistemas que funcionen en ambos escenarios. Con el tiempo, desarrollarás intuición sobre tus patrones de ingresos y confianza en tu capacidad para navegar la incertidumbre financiera. Recuerda que cada pequeño paso hacia la estabilidad financiera cuenta.